

五张财报摆上台面,唯一亏损的那个
一个00后小股东,花了4港元买了4股奈雪的茶,跑去深圳总部参加股东会。现场免费领了两瓶饮料,他打趣说"已回本"。
但坐在他旁边的几位股东,笑不出来。有人账面浮亏超过一百万元。有人自称持有四十多万股,成本每股十几元。还有一位海外创业的老板,也亏了上百万。
4港元和数百万元,坐在同一张桌子前,问同样的问题。这个场景本身就够荒诞了。
2021年6月,奈雪的茶以"全球新茶饮第一股"的身份登陆港交所,发行价19.8港元/股,募资48亿港元。那时候,喜茶估值600亿,新茶饮赛道烈火烹油。谁能想到,五年后股价跌到不足1港元,沦为仙股,累计跌幅超过96%。
上市后五个完整财年,四年亏损。2025财年依然没能实现盈利。
但奈雪的困局,单看它自己看不出全貌。得把它和同行放在一起比。
港股新茶饮板块,目前有五家上市公司:蜜雪冰城、古茗、茶百道、沪上阿姨、奈雪的茶。同一年份,同一赛道,同样的消费者群体。五张财报摆在一起,差距大到让人怀疑它们是不是不是一个行业的。
蜜雪冰城:营收335.6亿元,净利润58.87亿元,门店5.5万家
古茗:营收129.14亿元,净利润31.09亿元,门店1.35万家
茶百道:营收53.95亿元,净利润8.21亿元,门店8621家
沪上阿姨:营收44.6亿元,净利润5.01亿元
奈雪的茶:营收43.31亿元,净利润-2.39亿元,门店1646家
看到了吗?五家公司,四家赚钱,一家亏。而且亏损的那家,营收排倒数第一——连沪上阿姨都比它多1.3亿。
蜜雪冰城的净利润58.87亿,是奈雪营收的1.36倍。换句话说,蜜雪一年赚的利润,比奈雪一年卖的所有茶和面包加起来还多。
这不是差距,是代差。
再把门店数拉出来看:蜜雪5.5万家,古茗1.35万家,茶百道8621家,奈雪1646家。蜜雪的门店数是奈雪的33倍。更关键的是,奈雪的门店数还在净减少——从1798家缩到1646家,一年关了152家店。
别人在扩张,它在收缩。这就是2025年新茶饮赛道的真实格局。
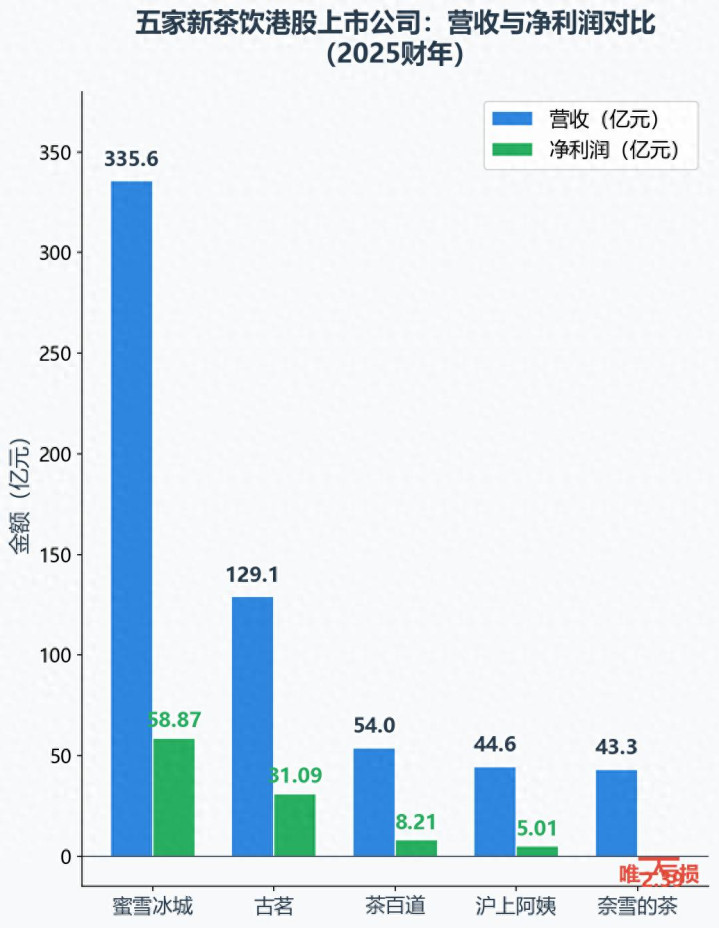
图1:五家新茶饮港股上市公司营收与净利润对比(2025财年)
这张图里最扎眼的就是最右边那根绿色的柱子——奈雪的净利润是-2.39亿,往下戳。其他四家全是正的,往上长。
你可能会说,奈雪的亏损不是在收窄吗?财报确实这么说了——"亏损同比收窄73.94%"。但你要看这个收窄是怎么来的。营收同比下滑12%,主要原因是关闭了低效直营店和瓶装饮料业务。也就是说,亏损减少不是因为赚得多了,是因为关店关多了。这叫"技术性改善",是收缩战略的产物,不是经营效率的提升。
单店效率确实有改善——日均销售额增长5.2%,日均订单量增长15.7%。但客单价降到了24.4元,同比下降8.6%。这是典型的"以价换量":把价格打下来,把单量撑上去,但每杯赚的钱更少了。
在资本市场,"利润改善但收入萎缩"这种组合,有一个专门的称呼:技术性改善。它往往不是企业变好了,而是企业变小了。
奈雪的股东会上,有人问了一个很尖锐的问题:董事长赵林,你能不能领一元年薪?在公司盈利之前,给自己发一块钱,其他收入靠业绩激励?
彭心的回复是:上市之后股份没有减持,赵林也要靠工资生活,发一块钱不现实。
"不现实"这三个字,放在一家亏了2.39亿的公司里,确实有点刺耳。但你把五家公司创始人的薪酬拉出来比一比,会发现更有意思的事情——这个我们后面再讲。
现在的问题是:同样是卖奶茶,为什么蜜雪能赚58亿,奈雪却亏2.39亿?差距到底是从哪一步开始拉开的?
要回答这个问题,得回到商业模式的最底层。
335亿对43亿——蜜雪做对了什么
要理解奈雪为什么亏,先得理解蜜雪为什么赚。
蜜雪冰城的商业逻辑,可以用一句话概括:把价格压到最低,把门店铺到最多,靠规模赚供应链的钱。一杯柠檬水4块钱,一个冰淇淋2块钱。客单价低到令人发指,但5.5万家店每天卖出去的量,是天文数字。蜜雪本质上不是一家奶茶公司,它是一家以奶茶为终端的供应链公司——它赚的不是卖给你那4块钱的差价,而是从原料生产到门店配送整条链路上的规模利润。
古茗走的是类似的路线,只是价格带稍高一些,主打下沉市场的生鲜水果茶。129亿营收、31亿净利,增速46.89%,是五家里增速最快的。茶百道54亿营收、8亿净利,也在稳步扩张。沪上阿姨45亿营收、5亿净利,活得也不错。
这四家公司有一个共同点:加盟模式。
蜜雪冰城几乎全是加盟店,5.5万家店里直营的凤毛麟角。古茗1.35万家,加盟为主。茶百道8621家,加盟为主。沪上阿姨也是加盟为主。加盟模式的核心优势是:品牌方出品牌、出供应链、出标准,加盟商出钱、出人、出店面。扩张速度快,资本占用低,风险分散到了成千上万个加盟商身上。
奈雪呢?从2015年创立到2023年,一直是全直营。每一家店都是公司自己租、自己装修、自己雇人、自己运营。大店、好装修、高人效——这是奈雪最初的护城河,也是后来最大的包袱。
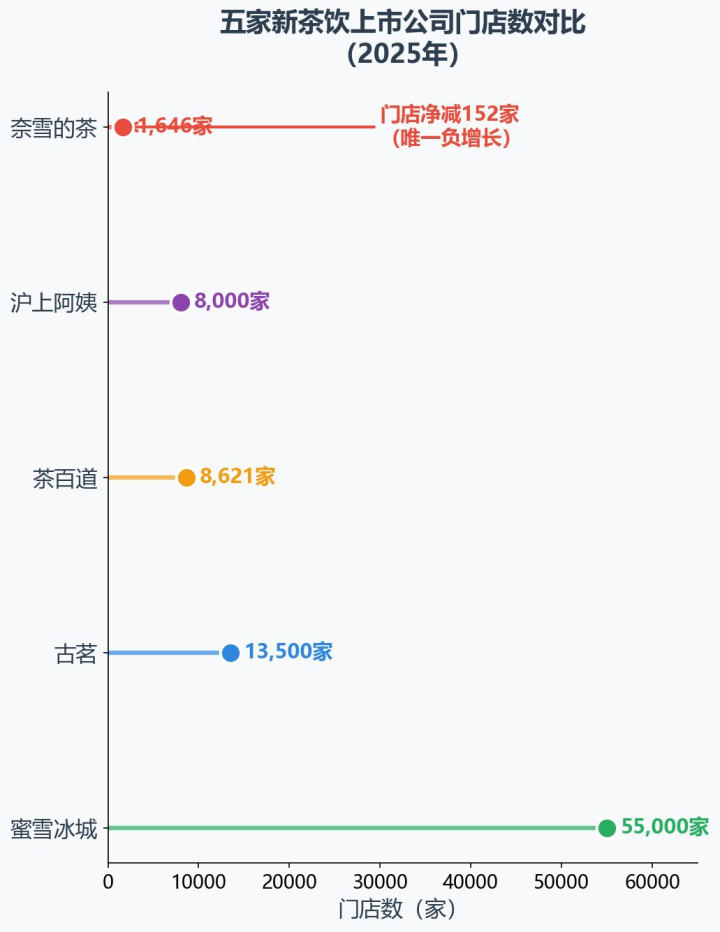
图2:五家新茶饮上市公司门店数对比(2025年)
这张图一目了然。蜜雪5.5万家,是奈雪1646家的33倍。门店数的差距,直接决定了营收的量级差距。335亿对43亿,不是产品力的差距,是渠道密度的差距。
但门店数还不是最关键的。最关键的是,新茶饮市场已经从增量变成了存量。
国投证券的研报有一组数据:新茶饮市场规模增速,从2018年的136%大幅降至2024年的6.4%。136%是什么概念?一年翻倍还多。6.4%是什么概念?跑不赢GDP。
增量时代,大家各自扩张,互不干扰。奈雪开在大商场的一楼,蜜雪开在街边的拐角,各自服务各自的客群。但存量时代就不一样了——蛋糕不长了,你要多吃一口,就得从别人嘴里抢。
存量竞争的核心武器是两个:规模和价格。谁的门店多,谁的供应链成本低,谁就能把价格压得更低,把更多的消费者吸过来。蜜雪把柠檬水卖到4块钱,不是因为亏本赚吆喝,而是因为5.5万家店的采购量,让它能把原料成本压到同行无法想象的水平。
奈雪完全没有这个弹药库。1646家直营店,采购量不到蜜雪的3%,供应链成本下不来。一杯奶茶卖20-30块,成本结构里房租和人工占了大头,原料成本反而只是小头。当消费者开始捂紧钱包,4块钱的柠檬水和20块钱的芝士莓莓,中间隔着的不是16块钱的价格差,是两种完全不同的生存逻辑。
说到这里,你可能会问:奈雪为什么不早点做加盟?
这个问题,奈雪的管理层不是没想过。但直营转加盟,不是"发个通知"那么简单。直营模式下,品牌对每一家店都有完全的控制力——产品标准、服务流程、门店形象、员工培训,全部统一。转加盟之后,这些控制力都会打折。对于一个主打"高端""精致""第三空间"的品牌来说,控制力打折等于品牌资产打折。
所以奈雪陷入了一个死循环:不转加盟,规模上不去,成本下不来;转了加盟,品牌形象保不住,高端定位瓦解。而蜜雪从来没有这个烦恼——它从一开始就不追求高端,4块钱的柠檬水不需要第三空间,只需要好喝、便宜、离你近。
这就是商业模式的选择决定命运。蜜雪选择了"低价+加盟+规模",奈雪选择了"高价+直营+体验"。在消费升级的年代,奈雪的选择看起来很美;在消费降级的年代,这个选择变成了枷锁。
但商业模式只是第一层。真正杀死奈雪的,是它在错误的时间做了错误的事。这我们放到后面讲。
先来看一个更直接的问题:奈雪的价格,到底是怎么崩的?
从43.3到24.4——价格坠崖与大店之死
2020年前三季度,奈雪的茶每笔订单平均销售价值是43.3元。到了2025年,这个数字变成了24.4元。
跌了43.6%。
43.3元是什么概念?一杯霸气芝士草莓28块,加一个软欧包15块,刚好43块。这是2020年奈雪最标准的消费组合——一口欧包一口奶茶,精致生活标配。24.4元是什么概念?一杯普通茶饮15块,加个小食9块,或者干脆就点一杯外卖奶茶,加上配送费刚好24块。
价格坠崖的背后,是奈雪从"高端茶饮"向"大众茶饮"的被迫降维。2022到2025年间,奈雪进行了大幅度的价格调整,把主力产品价格带从20-30元拉到了15-25元。但降价不是免费的——它带来了三个副作用。
副作用一:品牌认知混乱
消费者大脑里"奈雪到底贵不贵"的认知变得模糊了。以前一杯30块的奶茶,消费者买的是"对自己好一点"的价值感。现在一杯20块的奶茶,消费者买的是"还行吧"的凑合感。同样的品牌,从"犒赏自己"变成了"随便喝喝",品牌溢价就消失了。
副作用二:第三空间被价格稀释
奈雪早年最突出的优势是大店模式。门店大、装修好、能社交、能休闲、能逗留。在商场客流充裕的年代,这种模式如鱼得水——消费者愿意为"空间和体验"多付10块钱。但价格降下来之后,大量低价外卖订单涌入,门店里坐的不再是悠闲喝下午茶的白领,而是排队取餐的外卖骑手。
宽敞精致的门店,变成了昂贵的"物流履约节点"。你花着商场一楼高租金的钱,干着外卖中转站的活。这不是商业模式创新,这是商业逻辑自残。
副作用三:外卖收入占比突破52%
2025年,奈雪直营门店外卖收入占比已经突破52.6%。这意味着超过一半的收入来自外卖渠道。外卖渠道有个行业通病:增收不增利。平台佣金、配送服务费、打包耗材,每一单都要扣掉一大块。订单量越高,额外刚性支出越多。
我们来看一组数据就明白了:
堂食柜台订单收入:2024年5.44亿 → 2025年3.57亿(-34.4%)
自提订单占比:下滑至38.1%
外卖订单收入:2024年17.2亿 → 2025年20.09亿(+16.8%)
外卖收入占比:从41.4%提升至52.6%(+11.2个百分点)
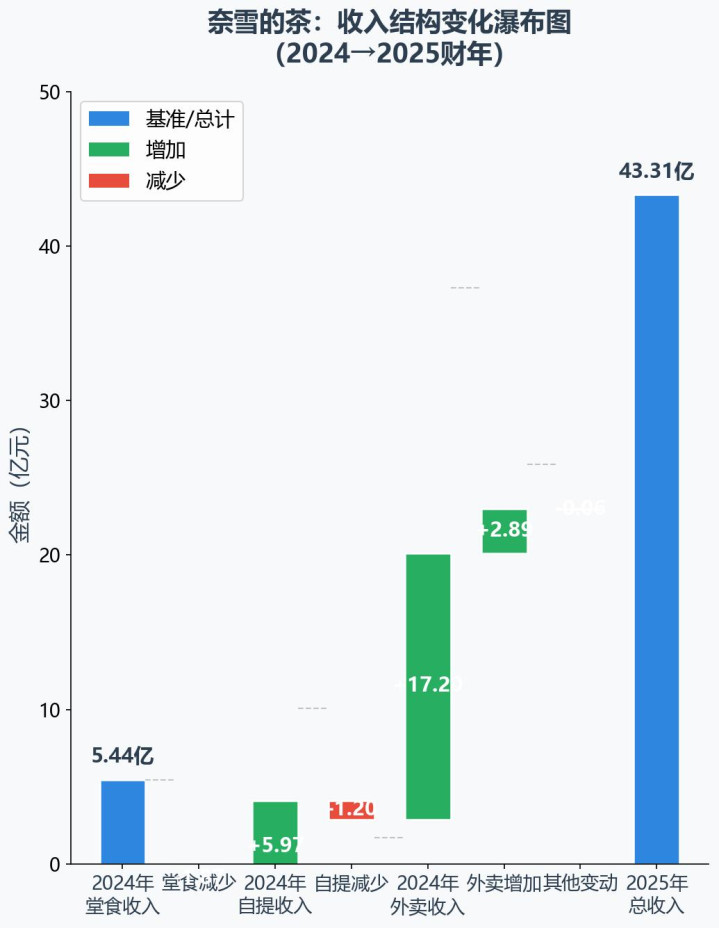
图3:奈雪的茶收入结构变化瀑布图(2024→2025财年)
这张瀑布图讲了一个残酷的故事:堂食在崩塌(-1.87亿),自提在缩水(-1.20亿),唯一增长的是外卖(+2.89亿)。但外卖是所有渠道里利润率最差的——每多一单外卖,平台就多抽一单佣金。
等于什么?等于奈雪在用最贵的方式(大店高租金+高人工)做最不赚钱的生意(外卖低毛利)。
2021年财报就已经露出端倪了。那一年奈雪营收在增长,但调整后净亏损1.45亿元。亏损扩大的原因,财报写得很清楚:为维持"第三空间"的体验感,租金和人力成本高攀不下。
一个大店的年租金动辄上百万。一个欧包师傅月薪8000-10000。一台商用烤箱成本小十万。这些固定成本,在客单价43块的时候勉强能覆盖;客单价跌到24块的时候,就变成了每卖一杯都在亏钱。
成都春熙路IFS商场是一个缩影。那里曾经同时开出喜茶黑金店和奈雪PRO店,都是商场最好的位置。如今,喜茶搬到了地下负一层,奈雪直接暂停营业了。当商场不再愿意给茶饮品牌最好的位置,当消费者不再愿意为30块一杯的奶茶排队,大店模式的根基就被抽掉了。
股东会上,有人问赵林:奈雪的成本相对其他茶饮怎么那么高?后续有没有改进计划?赵林的关键词是"门店大改小,预计今年改完"。
门店大改小——这四个字背后,是奈雪对"第三空间"战略的正式放弃。但问题是,门店改小了,体验就没了;体验没了,品牌和蜜雪古茗还有什么区别?价格还比它们贵一倍。
这不是改店,这是把奈雪最后一点差异化也改掉了。
价格降了,体验没了,外卖占比过半了——奈雪的"以价换量"策略,换来了单量增长15.7%,但每杯赚的钱更少了。这是在用利润换营收,用未来换现在。
而在这一切发生的同时,奈雪还在做另一件事,一件让所有观察者都看不懂的事——改名字。
加盟商的愤怒——转加盟后销量腰斩
"我们换机器、改装修等等,重新开业前期投入将近60万元,其中设备就占了20多万元。"
说这话的是张世峰(化名),一位奈雪加盟门店的店长。他的门店原来由奈雪直营,后来与商城的合约到期,原本想撤店,但有合伙人加盟商接手,2025年改成加盟门店重新开业。
60万投入,换来了什么?
"没想到转加盟以后,销售量近乎腰斩。"
张世峰的遭遇不是个案。奈雪从2023年开始推动"直营+加盟"双模式,本意是借助加盟商的资本和本地资源加速扩张。但实际执行中,加盟商和品牌方之间出现了严重的利益冲突。
"品牌方没有给到像以前直营店的推流了,营销全部靠我们自己。"
直营时代,奈雪在电商平台上的推广投流、抖音本地生活的广告投放、明星代言的流量加持,都是品牌方出钱。加盟之后,这些"中央级"的市场费用,加盟商基本享受不到。但加盟商要交的加盟费、设备费、保证金,一分不能少。
张世峰说:"我们和奈雪的合同三年一签,做好了三年回本的打算。"三年回本,年化33%——这已经是很激进的预期了。但销售量腰斩之后,能不能回本都是问题。
这不是个别加盟商的能力问题,是奈雪整体品牌势能在下行。当奈雪的曝光度下降、客单价走低、消费者认知混乱时,不管是直营店还是加盟店,都要面对同一片越来越冷的市场。
股东会上,赵林回应称:今年预计开店300家,直营加盟各一半。他还专门谈到奈雪在美国的门店——已经开了好几家加盟店,月均营业额30万美元,远高于其他出海美国的新茶饮品牌。
但现场也有股东质疑:应该先把国内的盈利搞起来,再考虑海外,尤其是成本更高的美国。
这个质疑非常到位。国内的加盟商正在流血,美国的"远高于其他新茶饮品牌"是什么意思?是30万美元对中国新茶饮品牌而言很高,还是真的高?在美国,奶茶是少数族裔的小众消费品,市场天花板很低。先把大本营做好了再出海,是常识;连大本营都保不住了还出海,是赌徒心态。
说完加盟,我们再来看一个更敏感的话题:创始人薪酬。
股东会现场,那位00后小股东提了一个很犀利的问题:赵林能不能领一元年薪?
把五家公司的创始人薪酬放在一起看,你会有一个很有趣的发现:
蜜雪冰城:张红超2408万 + 张红甫1462万 = 3870万,公司净利58.87亿
古茗:王云安160.4万,公司净利31.09亿
茶百道:王霄锟261.4万 + 刘洧宏15.1万 = 276.5万,公司净利8.21亿
沪上阿姨:单卫钧52.3万 + 周蓉蓉52.3万 = 104.6万,公司净利5.01亿
奈雪:赵林137.2万 + 彭心172.8万 = 310万,公司净利-2.39亿
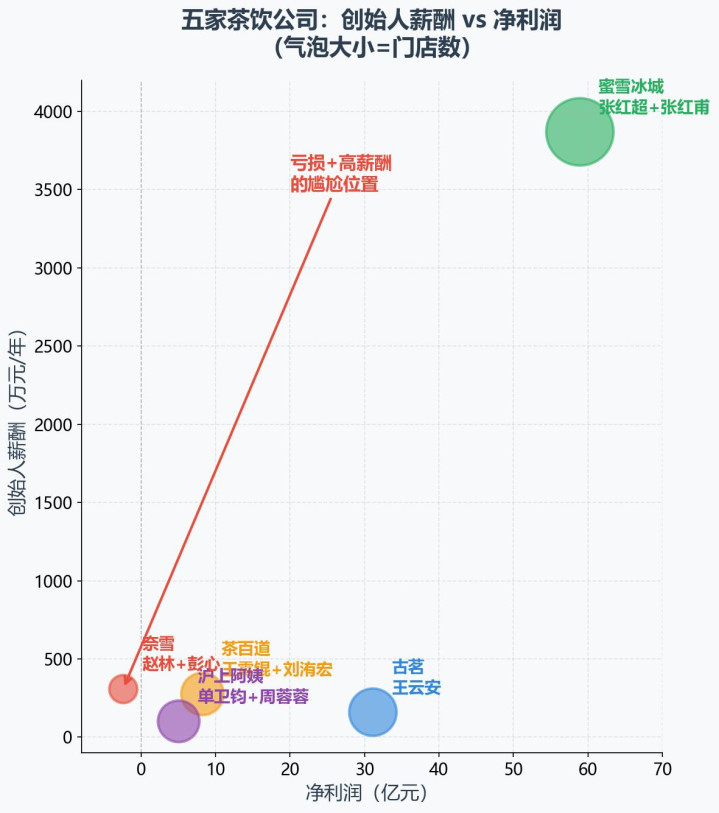
图4:五家茶饮公司创始人薪酬 vs 净利润(气泡大小=门店数)
这张气泡图信息量很大。横轴是净利润,纵轴是创始人薪酬,气泡大小是门店数。
最显眼的两个点:一个在右上角(蜜雪,高净利+高薪酬+大气泡),一个在左下角(奈雪,亏损+中等薪酬+小气泡)。一个在右上角的"应该的位置",一个在左下角的"不应该的位置"。
仔细看,蜜雪创始人年薪3870万,听起来很离谱。但公司净利58.87亿,创始人薪酬占净利润的0.66%。古茗王云安160.4万,公司净利31.09亿,薪酬占净利润的0.05%。茶百道276.5万对8.21亿,占0.34%。沪上阿姨104.6万对5.01亿,占0.21%。
奈雪呢?310万年薪对-2.39亿净利,薪酬占净利的-12.96%。这意味着公司每亏一块钱,创始人就要拿走13块。
这时候就能理解股东为什么问"为什么不领一元年薪"了。不是说赵林和彭心的310万薪酬绝对值有多高——蜜雪创始人的3870万才是绝对值天花板——而是说,在你公司亏钱的时候拿工资,每一分钱都是从股东口袋里掏的。这种"反向激励"才是股东们真正反感的。
更耐人寻味的是古茗。创始人王云安年薪160.4万,同比减少114.5万。古茗是五家中增速最快的——净利润同比增长110.3%。在高速增长的同时,创始人主动降薪。
茶百道创始人王霄锟夫妇薪酬同比下降419.5万和86.9万。沪上阿姨单卫钧夫妇薪酬同比减少8.3万。
赚钱的公司,创始人都在降薪;亏钱的奈雪,创始人维持高薪。这个对比太鲜明了。
当然,彭心在股东会上的解释也有道理:"上市之后我们的股份都没有减持,他也要靠工资生活,发一块钱不现实。"赵林和彭心夫妇作为创始人,确实在财务上做出了长期承诺。但"道理上对"和"情感上能不能接受",是两回事。股东看到的是一家亏钱的公司、一对高薪的夫妻、一个越来越小的气泡。
加盟困境和薪酬争议,反映的是同一个问题:奈雪的品牌势能正在快速流失。当品牌还能撑起溢价的时候,加盟商愿意交钱,消费者愿意排队,股东愿意忍受亏损。当品牌撑不住溢价的时候,加盟商退出,消费者离开,股东用脚投票。
而奈雪在这个关键时刻,做了一件让品牌势能雪上加霜的事。
Naìsnow——一场品牌自杀的完整复盘
2025年5月,奈雪十周年。
在这个本该是品牌庆生的时刻,奈雪做了一件事:把"奈雪的茶"改成"奈雪",拼音从"Nayuki"改成"Naìsnow",并启用了雪花Logo。
"奈雪的茶"四个字,是一个完整的品牌叙事。它告诉你:我是卖茶的,我有茶的底蕴。"Nayuki"这个拼音也压得住——日式元素、浪漫调性、精致感。
砍掉"茶"字,"Nayuki"改成"Naìsnow"——一家茶饮公司,去掉"茶"字,把自己变成了"雪"。这是什么操作?
更离谱的是Logo。雪花Logo的绿色被国内消费者吐槽为"像绿色病毒"。十年来积累的"白富美"形象,一夜之间变成了"雪糕刺客"既视感。
这不是品牌焕新,这是品牌自杀。
股东会上,两位持股的年轻夫妻股东讲了另一件事:自己从学生时代起就是奈雪忠实消费者,但近期去奈雪买欧包,发现面包怎么变成复烤的了?
"之前你们不是说原材料降价不降质吗?这是怎么做到的?奈雪的面包怎么从现做变成预制了?"
"一口欧包一口奶茶",这是奈雪当年打天下的差异化组合拳。现烤欧包配上现制茶饮,构成一个完整的"精致下午茶"场景。彭心的回复是:在保证品质的前提下,采购的水果果径降低,冷链配送比冷了之后再加热口感更好。
一位奈雪前员工透露:以前"前店后烤"的门店,配备3-4个大烤箱,每天用4-5种面粉,现烤的肯定最新鲜。7-8月业绩高峰时单店月销售额能到200万,淡季也有100万以上。但对公司来说,做现制欧包要额外招欧包师傅、买烤箱(一台小十万元),对加盟商也不利。所以在2023年前后,就全部变成冷链配送了。
"节约成本、节约时间"——但代价是,奈雪最引以为傲的"差异化"消失了。
2025年财报数据进一步印证了这一点:门店堂食柜台订单收入从2024年的5.44亿元跌至3.57亿元,营收占比从13.1%跌至9.3%。线下到店消费需求持续走弱,到店场景对收入贡献度大幅降低。
两项"自我革命"同时发生在公司最困难的时期:品牌名变了,核心产品变了。任何一个在商业世界里待过几年的人都知道,这种时候最不该动的就是品牌资产。
为什么奈雪要在最困难的时候做最错误的决定?
这是有规律可循的。当主营业务失速、利润下滑、股价暴跌的时候,管理层会陷入一种"必须做点什么"的焦虑。这种焦虑是真实的——坐在CEO的位置上,看着报表一天天变差,什么都不做才是最难受的。
但焦虑不是策略。当"必须做点什么"成为主导情绪时,决策就会变形。
改名字是典型的"低成本高戏剧性"动作。一个下午的董事会就能拍板,市场上能掀起一波讨论的热度,仿佛"在做事"。但实际上,它既不能解决成本问题,也不能解决流量问题,反而会让核心消费者产生认知混乱。
预制欧包是典型的"短期降本诱惑"。一台烤箱小十万,一个欧包师傅月薪近万。把现烤变预制,公司账面上确实省了钱。但"现烤"本身是奈雪品牌资产的一部分,是消费者愿意为30块一杯的茶+15块一个欧包付钱的理由。把这个理由拆掉,等于拆掉品牌的地基。
这两件事放在一起看,奈雪犯了所有困局企业最容易犯的两个错误:
第一,砍掉品牌资产来换取短期利润。品牌是十年积累的消费者认知,是公司最值钱的资产。但它在财报上是无形资产,没有明确的账面价值,所以管理层会倾向于"先变现再说"。
第二,用"焕新动作"代替"经营改善"。当主业真的出问题的时候,认认真真去做产品、去做供应链、去做加盟商体系,需要时间,需要耐心,需要承认自己错了。而改个名字、换个Logo,只需要一个下午。
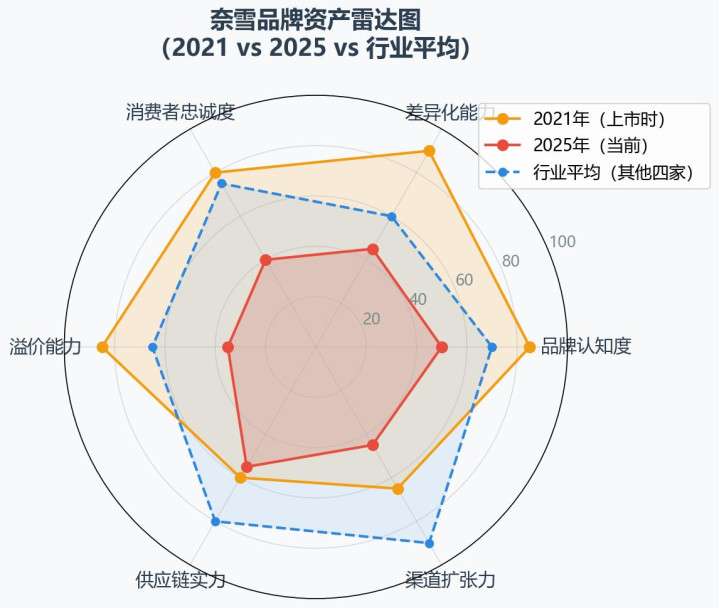
图5:奈雪品牌资产雷达图(2021年上市时 vs 2025年当前 vs 行业平均)
这张雷达图把奈雪的品牌资产拆成六个维度。黄色区域是2021年上市时的奈雪——品牌认知度、差异化能力、溢价能力都很强,但供应链实力和渠道扩张力一般。红色区域是2025年的奈雪——六个维度全面塌陷,没有任何一项还能站在行业第一梯队。蓝色虚线是其他四家茶饮公司的平均水平——奈雪在六个维度上全面落后。
从黄色到红色,奈雪用了四年时间。这四年里,蜜雪把门店从1万开到5.5万,古茗把营收翻了三倍,茶百道上市后稳扎稳打,沪上阿姨进入万店俱乐部。而奈雪,做了三件自毁长城的事:降价稀释品牌、改名毁掉认知、预制毁掉产品。
这不是运气不好,这是路径选择的结果。
一个品牌最值钱的资产,是消费者认知里那几个字。"奈雪的茶"四个字花了十年建立认知,一个下午的董事会就砍掉了。"现烤欧包"四个字是奈雪独有的差异化标签,为了省10万块一台的烤箱把它换成"预制"。
越是困难的时候,越要守住最值钱的东西。这个道理听起来简单,但在亏2.39亿、股价跌96%、门店关152家的压力下,能守住的人不多。
96%——一个新消费神话的完整葬礼
2015年,深圳卓越世纪的一个主打"茶饮+软欧包"双品类模式的创新茶饮店落地。一年后,它获天图资本亿元投资,估值飙升至60亿。
2021年6月,奈雪以"全球新茶饮第一股"的身份登陆港交所,发行价19.8港元,募资48亿港元。
2026年7月,奈雪股价跌至0.65港元,累计跌幅96%,沦为仙股。
十一年。从估值60亿的独角兽,到市值11亿的仙股。奈雪完整地走完了一个新消费神话的兴衰周期。
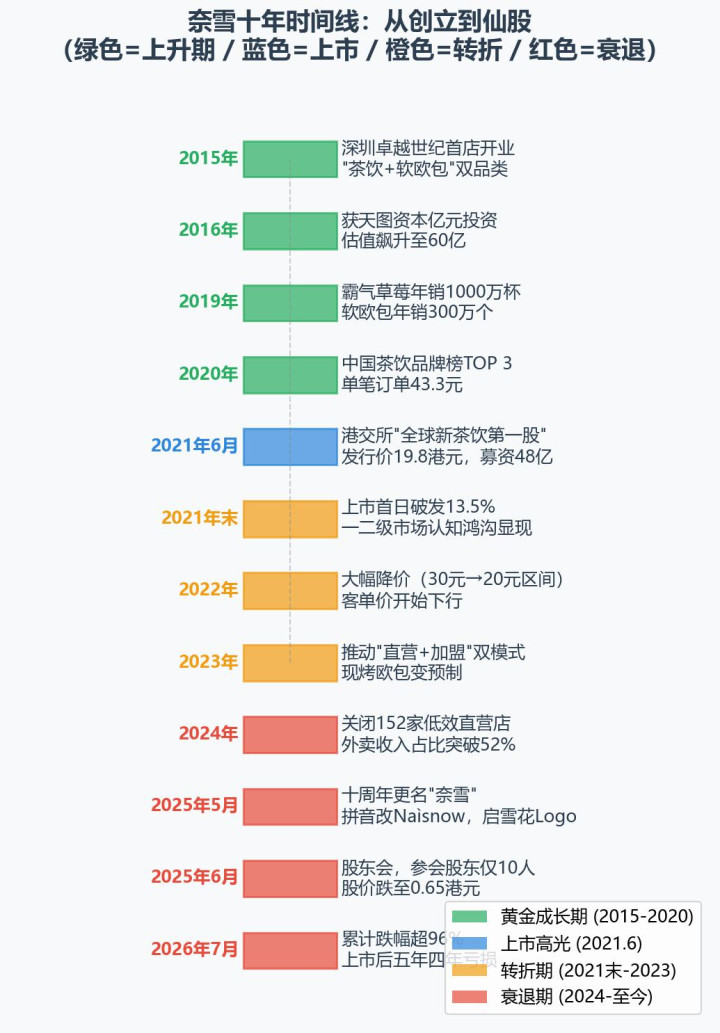
图6:奈雪十年时间线(2015-2026)
这张时间线把奈雪的十年切成四个阶段。绿色部分是黄金成长期,2015到2020年——踩中消费升级、都市白领、女性消费力、社交打卡、第三空间这五个时代关键词,奈雪成了新茶饮赛道里最响当当的"白富美"品牌。蓝色部分是上市高光,2021年6月那个月,奈雪站在了镁光灯的正中央。橙色部分是转折期,2021年末到2023年——破发、降价、加盟、预制,一连串的动作。红色部分是衰退期,2024年到现在——关店、改名、亏损、股东会抗议。
写到这里,可以给整个事件做三个总结了。
铁律一:商业模式要匹配周期
奈雪大店模式的"第三空间"逻辑,在消费升级年代是护城河,在消费降级年代是包袱。同样一个商业策略,在不同的经济周期里,能从资产变成负债。蜜雪选择的是"低价+加盟+规模",无论周期怎么变,4块钱的柠檬水永远有人买。奈雪选择的是"高价+直营+体验",消费者钱包一紧,体验就成了奢侈品。
做企业最难的事情,不是选商业模式,而是选匹配你所在时代的商业模式。错配,就是奈雪的宿命。
加盟不是万能药,但拒绝加盟等于拒绝规模
奈雪在直营转加盟的过程中遇到了巨大阻力——加盟商销量腰斩、品牌方推流不到位、回本周期过长。但即使如此,加盟仍然是奈雪能走的唯一一条规模化的路。蜜雪5.5万家店、古茗1.35万家、茶百道8621家——都是加盟模式跑出来的。奈雪1646家直营店,即使全部保留,也撑不起一个全国性品牌。
问题不是"要不要加盟",而是"怎么让加盟模式跑通"。这是一个体系能力的问题——供应链能不能支撑、加盟商培训体系能不能建起来、品牌势能能不能持续。奈雪这三点都没有做好。
品牌资产是十年积累的认知,一个下午就能毁掉
"奈雪的茶"四个字花了十年建立认知,一个下午的董事会就砍掉了。"现烤欧包"四个字是奈雪独有的差异化标签,为了省10万块一台的烤箱把它换成"预制"。当一家公司开始拆解自己的品牌资产来换取短期利润的时候,说明这家公司已经进入了"防御性收缩"模式。
越是困难的时候,越要守住最值钱的东西。这个道理听起来简单,但在亏2.39亿、股价跌96%、门店关152家的压力下,能守住的人不多。
那位00后小股东花4港元买了4股奈雪,跑去参加股东会。他打趣说领了两瓶饮料已经回本。但他不知道的是,坐在他身边的几位股东,有人浮亏了上百万。
4港元和数百万港元,4股和40万股,免费的饮料和一辈子的积蓄——这些都是同一个公司、同一张股票、同一场股东会里的不同现实。
这就是中国新消费泡沫破裂的一帧定格画面。不是"创始人对决资本",不是"消费者投票给性价比",而是一个个具体的、活生生的人,在为他们相信过的故事买单。
一个新茶饮神话的葬礼,比它诞生时安静得多。
未来奈雪会怎么样?可能没人能准确预测。但有一件事是确定的:在新茶饮这个赛道上,故事讲完了,决定胜负的就是成本、效率和规模这三样硬功夫。
蜜雪有。古茗有。茶百道有。沪上阿姨有。
奈雪,还差得远。
数据源附录
1. 奈雪股东会现场实录:00后股东谢海诚(@每经记者丁舟洋采访,2026年7月1日),包括股东提问、董事长赵林与总经理彭心的现场回复。谢海诚通过港股零碎股交易购入4股奈雪,持仓成本约4港元。
2. 奈雪2025财年财报:总营收43.31亿元(同比-12%),归母净利润-2.39亿元(亏损同比收窄73.94%),单店日均销售额+5.2%,客单价24.4元(-8.6%),堂食柜台订单收入3.57亿元(-34.4%),外卖订单收入20.09亿元(+16.8%,占比52.6%)。
3. 五家公司2025财年业绩对比:蜜雪冰城(335.6亿/58.87亿/55000店)、古茗(129.14亿/31.09亿/13500店)、茶百道(53.95亿/8.21亿/8621店)、沪上阿姨(44.6亿/5.01亿)、奈雪(43.31亿/-2.39亿/1646店)。
4. 创始人薪酬数据:蜜雪张红超2408万+张红甫1462万、古茗王云安160.4万(-114.5万)、茶百道王霄锟261.4万(-419.5万)+刘洧宏15.1万(-86.9万)、沪上阿姨单卫钧52.3万+周蓉蓉52.3万(-8.3万)、奈雪赵林137.2万+彭心172.8万。
5. 行业宏观数据:国投证券研报——新茶饮市场规模增速从2018年136%降至2024年6.4%,从增量市场进入存量市场。
6. 奈雪历史数据:2020年前三季度每笔订单平均销售价值43.3元;2018年成立三年后获"中国版星巴克"定位;2021年6月上市募资48亿港元,发行价19.8港元;2025年5月十周年更名"奈雪";2026年7月股价0.65港元,累计跌幅超96%。
⚠️ 免责声明本文基于公开报道、上市公司财报、行业研报整理而成,不构成任何投资建议。所有数据均来自上述公开来源,可能存在统计口径差异或时点差异。文中所提及的公司及个人案例,仅用于产业研究和商业逻辑分析,不构成对该公司或其股票的买卖建议。投资有风险,决策需谨慎。
全文完 / 2026.07